Un garage ne compte presque pas en surface de plancher, mais il compte en entier dans l'emprise au sol, et c'est souvent elle qui fixe la formalité. Voici comment mesurer et lire le verdict.
En bref
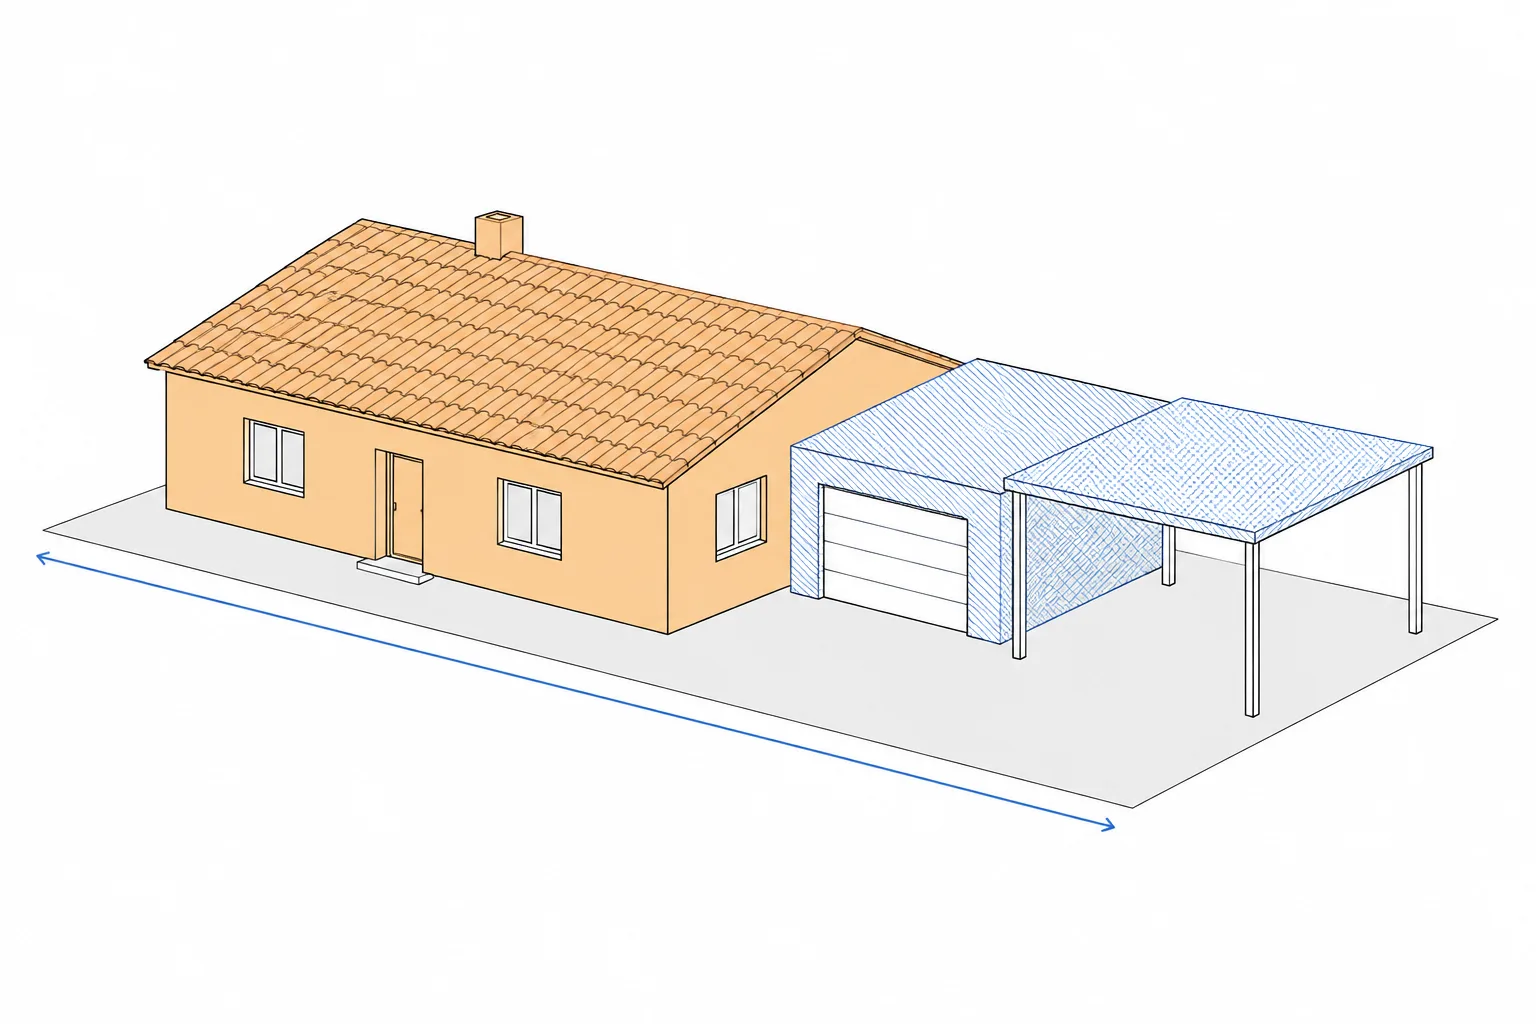
Le stationnement est déduit de la surface de plancher, pas l'atelier ni le stockage. Le garage compte en revanche en entier dans l'emprise au sol. Isolé, il demande une déclaration préalable jusqu'à 20 m², un permis au-delà ; accolé et communicant, jusqu'à 40 m² en zone U. Un carport crée de l'emprise sans surface de plancher. Transformer un garage en pièce de vie demande une déclaration préalable.
Mis à jour le par la rédaction. Notre méthode
Le garage compte-t-il dans la surface de plancher ?
Non pour l'essentiel. L'article R111-22 4° du Code de l'urbanisme déduit de la surface de plancher les surfaces « aménagées en vue du stationnement des véhicules motorisés ou non, y compris les rampes d'accès et les aires de manœuvres ». La circulaire du 3 février 2012 vise tout véhicule : voiture, moto, vélo, caravane, remorque, bateau, et même poussette.
La déduction ne vaut que pour le stationnement. Restent comptés :
- un atelier, un établi ou une zone de bricolage délimités dans le garage ;
- un stockage, une réserve, une buanderie ou une chaufferie, même s'ils partagent le volume du garage ;
- le mur entre la maison et le garage : la circulaire le range dans la surface de plancher, et ne déduit que « la seule superficie du garage ».
La circulaire ne donne aucune clé de partage pour un garage mixte. Délimitez sur le plan la zone réellement réservée au véhicule et à la manœuvre, et comptez le reste.
| Espace | Surface de plancher | Surface taxable | Surface habitable |
|---|---|---|---|
| Garage ou place de stationnement | Déduit (R111-22 4°) | Selon la position du garage | Déduit (R156-1) |
| Rampe d'accès ou aire de manœuvre intérieure | Déduit (R111-22 4°) | Selon la position du garage | Déduit (R156-1) |
| Atelier, stockage ou réparation dans un garage | Compte | Compte | Déduit (R156-1) |
| Mur entre une pièce comptée et un local non compté (maison et garage) | Compte | Compte | Déduit (R156-1) |
| Carport ou abri ouvert | Déduit (R111-22) | Déduit (BOFiP, § 60) | Déduit (R156-1) |
La colonne « surface taxable » sert à la taxe d'aménagement, qui n'est pas traitée sur ce site. Retenez seulement que le garage y compte en principe, sauf le stationnement intégré au bâti, en sous-sol ou sous un étage, exonéré depuis le 1er janvier 2022 (lecture probable pour une maison).
Mais le garage compte en entier dans l'emprise au sol
L'emprise au sol est la projection verticale du volume, murs compris (R420-1). Le garage y entre en totalité, déduction de stationnement ou non. Or la formalité dépend de la plus grande des deux mesures, surface de plancher ou emprise. Pour un garage, c'est presque toujours l'emprise qui décide.
Erreur fréquente : conclure qu'un garage « sans surface de plancher » ne demande aucune formalité. Un garage de 21 m² d'emprise dépasse le seuil de 20 m², même avec 0 m² de surface de plancher.
Exemple chiffré : un garage accolé de 6,00 × 3,50 m
Exemple fictif : un garage construit contre la façade de la maison, 6,00 m le long de la façade, 3,50 m de profondeur. Murs neufs de 0,20 m sur trois côtés ; la façade existante, de 0,30 m, devient le mur entre la maison et le garage. Un établi occupe le fond sur 1,00 m.
- Emprise au sol créée : 6,00 × 3,50 = 21,00 m².
- Intérieur : (6,00 moins 2 × 0,20) × (3,50 moins 0,20) = 5,60 × 3,30 = 18,48 m².
- Stationnement, déduit : 4,60 × 3,30 = 15,18 m². Atelier, compté : 1,00 × 3,30 = 3,30 m².
- Mur entre maison et garage : 5,60 × 0,30 = 1,68 m², compté dans la surface de plancher totale.
- Surface de plancher créée : 3,30 + 1,68 = 4,98 m², ou 1,68 m² sans l'établi.
Le moteur du site rend, pour ce garage accolé et communicant :
| Situation | Sans établi | Avec établi |
|---|---|---|
| Zone U d'un PLU, maison de 120 m² | Déclaration préalable | Déclaration préalable |
| Zone U d'un PLU, maison de 148 m² | Déclaration préalable (149,68 m²) | Permis, architecte obligatoire (152,98 m²) |
| Zone AU (à urbaniser) d'un PLU, maison de 148 m² | Permis, sans architecte (149,68 m²) | Permis, architecte obligatoire (152,98 m²) |
L'établi de 3,30 m² suffit à faire franchir les 150 m² à la maison. Le mur devenu intérieur est compté comme surface créée : c'est la lecture prudente, que la circulaire ne dit pas en toutes lettres.
Le même garage, mais isolé dans le jardin, demande un permis de construire quelle que soit la zone : 21 m² dépassent 20 m². Réduit à 5,50 × 3,50 m, soit 19,25 m², il repasse en déclaration préalable.
Garage isolé ou accolé : les seuils
Un garage isolé est une construction nouvelle ; un garage accolé et communicant avec la maison est en principe traité comme une extension (Service-Public F36961).
| Plus grande des deux mesures | Garage isolé | Accolé et communicant, hors zone U | Accolé et communicant, zone U |
|---|---|---|---|
| 5 m² ou moins | Aucune formalité | Déclaration préalable | Déclaration préalable |
| Plus de 5 m², 20 m² au plus | Déclaration préalable | Déclaration préalable | Déclaration préalable |
| Plus de 20 m², 40 m² au plus | Permis | Permis | Déclaration préalable, ou permis si le garage porte la surface de plancher de la maison au-delà de 150 m² |
| Plus de 40 m² | Permis | Permis | Permis |
Un garage accolé sans porte vers la maison modifie l'aspect extérieur : déclaration préalable même sous 5 m². Au-delà, Service-Public le traite en construction nouvelle (permis au-delà de 20 m²), alors que le PLU peut y voir une extension : demandez à la mairie. L'outil en haut de page ne distingue pas ce cas : « accolé à la maison » y est traité en extension. En secteur protégé, la dispense disparaît pour le garage isolé : déclaration dès le premier mètre carré, jusqu'à 20 m² (R421-11 I a).
Le seuil de 150 m² ne regarde que la surface de plancher. Un garage tout en stationnement ne fait pas bouger le total de la maison : il peut passer en déclaration là où une pièce de même taille demanderait un permis. Détail sur la page architecte et seuil de 150 m².
Carport : de l'emprise, pas de surface de plancher
Un carport est un toit sur poteaux, ouvert sur un ou plusieurs côtés. Il n'est pas clos : il ne crée aucune surface de plancher. Même fermé, il resterait du stationnement, donc déduit. Il crée en revanche de l'emprise au sol : la projection de sa toiture, portée par des poteaux (Service-Public F2868).
Service-Public applique au carport les seuils d'emprise de l'abri et de la pergola (F36773) :
- isolé : aucune formalité jusqu'à 5 m², déclaration préalable jusqu'à 20 m², permis au-delà ;
- accolé : déclaration dès le premier mètre carré, car il modifie l'aspect de la maison ; le PLU peut le traiter en extension, avec le seuil de 40 m² en zone U.
Exemples fictifs calculés avec le moteur : un carport isolé de 2,00 × 2,40 m (4,80 m²) ne demande rien ; un carport de 5,00 × 3,00 m (15 m²) demande une déclaration préalable ; un carport isolé de 6,00 × 3,50 m (21 m²) demande un permis. Accolé à la maison en zone U, ce dernier repasse en déclaration préalable, lecture probable qui dépend du PLU.
Fermer plus tard un carport avec des murs ou une porte change sa nature. Aucune source officielle ne traite ce cas : la fermeture modifie au moins l'aspect extérieur, ce qui suppose une déclaration préalable. Faites confirmer par la mairie.
Côté voisin, un carport ouvert n'est pas un « bâtiment » au sens strict de la règle nationale de recul, mais Service-Public recommande tout de même de le placer en limite ou à 3 m. Voir la page distance aux limites de propriété.
Garage transformé en pièce de vie
Transformer un garage clos en chambre, bureau ou salon fait entrer sa surface dans la surface de plancher. L'administration y voit une déclaration préalable, sans plafond de surface. Elle s'appuie sur l'article R421-17 g : la transformation de plus de 5 m² de surface close et couverte non comprise dans la surface de plancher. Une réponse ministérielle (Sénat, question n° 23533, réponse du 30 mars 2017) et Service-Public (F36776) le confirment.
- 5 m² transformés ou moins, sans changement extérieur (un cellier fermé dans un coin du garage) : aucune formalité.
- La porte de garage remplacée par une baie ou une fenêtre : déclaration préalable au titre de l'aspect extérieur (R421-17 a), quelle que soit la surface.
- Pas d'architecte : il n'est jamais obligatoire pour une déclaration préalable.
Au-delà de 20 m², faites confirmer par la mairie
Une lecture stricte de l'article R421-14 a ferait passer au permis une transformation de plus de 20 m², ou 40 m² en zone U. Certaines mairies la retiennent. Exemple fictif : 28 m² de garage transformés dans une maison de 125 m², en zone U. Lecture de l'administration : déclaration préalable. Lecture stricte : permis avec architecte, car la maison passe à 153 m². L'outil affiche les deux : demandez la position de votre mairie avant de déposer.
Pour le garage de l'exemple plus haut, dans sa version sans établi, transformer les 18,48 m² intérieurs en chambre, porte remplacée par une baie, donne une déclaration préalable dans toutes les lectures : 18,48 m² restent sous 20 m². Une fois transformée, cette surface compte dans la surface de plancher de la maison pour vos projets suivants.
Porte de garage et place de stationnement
Changer une porte de garage par un modèle identique relève de l'entretien : aucune formalité. Un autre modèle, une ouverture élargie ou déplacée modifient l'aspect extérieur : déclaration préalable (R421-17 a, Service-Public F36762).
Une place de stationnement extérieure, non couverte, ne crée ni surface de plancher ni emprise au sol (circulaire du 3 février 2012). Le PLU peut en revanche fixer des règles de stationnement et d'aspect : consultez-le avant les travaux.
Étape suivante
Saisissez l'emprise et la surface de plancher de votre garage dans l'outil en haut de page. Pour calculer la surface de plancher de toute la maison, garage compris, utilisez le calcul de la surface de plancher pièce par pièce. Le dossier de déclaration, avec la rubrique 4.5 consacrée au stationnement, est expliqué sur la page cerfa de déclaration préalable.
Questions fréquentes
Le garage compte-t-il dans la surface de plancher ?
Non pour la partie aménagée pour garer un véhicule, rampes et aires de manœuvre comprises (article R111-22, 4°, du Code de l'urbanisme). Oui pour un atelier, un établi délimité, une buanderie ou un stockage installés dans le garage. Le mur entre la maison et le garage compte aussi.
Faut-il une déclaration préalable pour un carport ?
Oui au-delà de 5 m² d'emprise au sol, et jusqu'à 20 m² pour un carport isolé ; au-delà, permis de construire. Accolé à la maison, le PLU peut le traiter comme une extension : déclaration jusqu'à 40 m² en zone U. Un carport ne crée pas de surface de plancher : c'est son emprise qui décide.
Garage de 20 m² ou de 40 m² : déclaration préalable ou permis ?
Un garage isolé de 20 m² d'emprise ou moins se fait en déclaration préalable, un garage isolé plus grand en permis, même en zone U. Un garage accolé et communicant de 40 m² en zone U d'un PLU reste en déclaration, sauf si sa surface de plancher porte la maison au-delà de 150 m². Hors zone U, il passe au permis au-delà de 20 m².
Transformer un garage en pièce de vie : déclaration préalable ou permis ?
Déclaration préalable dès que plus de 5 m² de garage clos deviennent habitables, sans plafond de surface selon une réponse ministérielle de 2017 et Service-Public. Certaines mairies exigent un permis au-delà de 20 m² (40 m² en zone U) : demandez sa position avant de déposer.
Faut-il une autorisation pour changer la porte de garage ?
Pas pour un remplacement à l'identique, qui relève de l'entretien. Une porte d'un autre modèle ou une ouverture modifiée change l'aspect extérieur : déclaration préalable. Remplacer la porte par une baie vitrée, pour aménager une pièce, entre dans ce cas.
Sources
Vérifiées le . Les règles viennent des textes officiels cités, dans leur version en vigueur à cette date ; celles qui restent discutées sont signalées dans la page. Le texte officiel, le règlement de votre PLU et la décision de votre mairie font foi.
- Code de l'urbanisme, article R111-22 : surface de plancher : mesure au nu intérieur et huit déductions (Légifrance)
- Circulaire du 3 février 2012 relative au respect des modalités de calcul de la surface de plancher (NOR DEVL1202266C) (Bulletin officiel du ministère chargé de l'urbanisme)
- Code de l'urbanisme, article R421-17 : travaux sur construction existante soumis à déclaration préalable (Légifrance)
- Code de l'urbanisme, article R421-14 : travaux sur construction existante soumis à permis (Légifrance)
- Fiche F36961 (Service-Public)
- Fiche F36773 (Service-Public)
- Fiche F36776 (Service-Public)
- Question écrite Sénat n° 23533, réponse du 30/03/2017 (garage changé en pièce de vie) (Sénat)